Guia do Cartão Elo Alimentação no dia a dia
Este guia explica como funciona o Cartão Elo Alimentação, para quais despesas ele costuma ser aceito e quais cuidados ajudam a evitar transtornos. Em seguida, contextualizamos, de forma objetiva, o que é esse meio de pagamento no ecossistema de benefícios no Brasil, como empresas e credenciadores operam e quais exigências mais comuns aparecem na rotina do usuário.
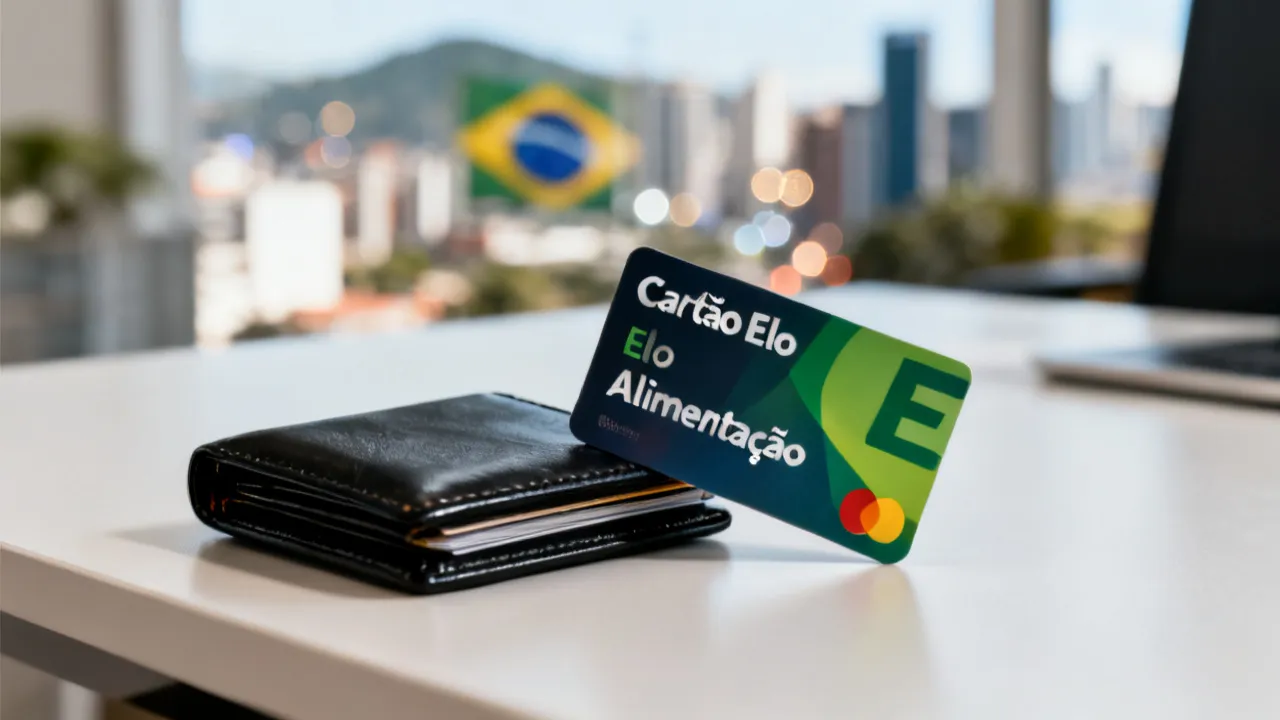
Cartão Elo Alimentação: entenda uso, regras e próximos passos sem surpresas
O Cartão Elo Alimentação é um meio de pagamento voltado a benefícios ligados à alimentação, utilizado no cotidiano para compras em estabelecimentos credenciados. Para usar com segurança, a orientação central é compreender onde e para que ele costuma ser aceito, além de verificar condições definidas pelo programa do seu empregador/gestor do benefício. Com isso, você reduz rejeições na hora do pagamento e melhora a organização do orçamento mensal.
No dia a dia, a experiência de uso costuma envolver: identificação do cartão na finalização da compra, checagem do estabelecimento quanto à categoria aceita, disponibilidade de saldo/benefício e observância das regras do programa. Mesmo quando a tecnologia de pagamento é estável, os pontos que variam com frequência são os limites operacionais do benefício e a tipologia de mercadoria incluída ou excluída pelo regulamento interno do empregador/gestor.
Em outras palavras, não basta “ter o cartão” e “estar numa loja qualquer”. A aprovação pode depender de um conjunto de fatores combinados: o saldo vigente, o enquadramento do estabelecimento e, principalmente, como a compra é classificada no sistema do caixa. Quando você entende esses pilares, você cria previsibilidade e evita aquele momento de ansiedade no checkout.
O que é o Cartão Elo Alimentação e por que ele existe
De maneira geral, cartões corporativos de benefícios surgem para facilitar o acesso a recursos destinados a finalidades específicas. No caso do Cartão Elo Alimentação, o foco costuma recair sobre despesas relacionadas a alimentação, conforme o modelo do benefício adotado.
Na prática, o benefício funciona como um “orçamento” gerenciado por uma estrutura que envolve: empresa (instituidora/contratante do benefício), operadora/administradora do cartão e rede de estabelecimentos credenciados. O usuário acessa o saldo no cartão e realiza compras dentro das regras aplicáveis ao programa.
Esse desenho atende a objetivos bem claros do ponto de vista do empregador e da governança do benefício. O empregador quer que o recurso seja usado para o propósito estabelecido; a administradora quer que a execução ocorra de maneira padronizada e rastreável; e a rede credenciada precisa estar preparada para processar transações dentro do escopo do benefício. Para o usuário, a vantagem é ter um cartão funcional e aceito em uma rede que faz sentido para a rotina alimentar.
Embora cada programa possa ter características próprias, a lógica costuma ser semelhante: existe um vínculo entre o cartão e um conjunto de regras. Quando você compra, essas regras são aplicadas automaticamente (ou quase automaticamente) no fluxo de autorização e classificação da transação.
Onde o Cartão Elo Alimentação costuma ser aceito
O Cartão Elo Alimentação tende a ser aceito em locais credenciados que operam com o tipo de venda coberta pelo benefício. Como essa aceitação depende do credenciamento e da categoria cadastral do estabelecimento, a recomendação profissional é tratar a aceitação como “regra de rede”, não como garantia universal por tipo genérico de comércio.
Em cidades brasileiras, é comum que supermercados, mercearias e redes de conveniência apareçam entre os estabelecimentos mais frequentes quando credenciados para esse objetivo. Entretanto, a confirmação deve ser feita com base no seu contexto: o estabelecimento precisa estar habilitado para receber esse tipo de pagamento de benefício, e o checkout precisa classificar corretamente a transação.
Há um detalhe que muita gente ignora: em alguns estabelecimentos, o “aceita” existe, mas a forma como o pagamento é registrado no sistema pode variar por loja, por filial ou até por configuração do caixa. Isso faz com que uma compra em um ponto funcione e, em outro, possa falhar ou ser recusada.
Por isso, quando você estiver testando o cartão em um lugar novo, vale adotar uma abordagem gradual: comece com um carrinho mais previsível (itens de alimentação mais comuns, com pouca mistura de categorias) e, se der certo, aumente a variedade. Esse comportamento reduz o risco de frustração e te ajuda a entender a dinâmica local.
Como evitar reprovação no pagamento (boas práticas)
Reprovações raramente têm uma única causa. Em análises de processos de pagamento, especialistas costumam agrupar as ocorrências em três frentes: condição do cartão/benefício, condição da transação e condição do estabelecimento.
Para reduzir problemas, adote rotinas simples que não dependem de “tentativa e erro infinita”. Você cria uma espécie de checklist mental que melhora a probabilidade de aprovação.
Algumas práticas úteis:
- Verifique o saldo/competência do benefício antes de chegar ao caixa. Se houver atraso de atualização ou mudança de competência, isso pode impactar a autorização.
- Considere a forma de compra: itens e categorias que se encaixam no objetivo do benefício tendem a gerar menos bloqueios.
- Confirme a credencial do estabelecimento quando houver dúvida (por exemplo, perguntando na loja se aceitam o seu tipo de cartão de alimentação). Essa pergunta rápida costuma evitar desgaste na hora.
- Organize a composição do carrinho: misturar itens que podem ter classificação divergente pode aumentar o risco de recusa, dependendo das regras do programa.
- Evite “itens de borda” sem certeza: produtos que parecem ligados à alimentação, mas que podem ser tratados pelo sistema como não elegíveis, podem causar inconsistências no enquadramento.
- Tenha um plano B: em compras maiores, tenha uma alternativa (dinheiro ou outro meio) para cobrir itens que você não tem 100% de confiança de enquadramento.
Outra boa prática é observar padrões: se você percebe que uma categoria específica costuma falhar, isso normalmente indica que o item (ou como ele é classificado) está fora do escopo daquele programa. Com essa informação, sua próxima compra vira mais planejada.
Perspectiva de mercado: por que regras importam mais do que “parece que aceita”
Do ponto de vista de gestão de benefícios e compliance, os cartões de alimentação funcionam como uma camada operacional para cumprir objetivos e limites previstos na política do benefício. Por isso, mesmo quando a tecnologia de pagamento é padronizada, a aprovação da transação depende de critérios que podem incluir o tipo de estabelecimento, a categoria do produto e o enquadramento fiscal/contratual do benefício.
Para empresas e administradores, a padronização de regras reduz risco e melhora a rastreabilidade. Para usuários, isso se traduz em previsibilidade: ao respeitar o escopo do cartão, a jornada de compra tende a ser mais fluida.
Na prática, “parece que aceita” é enganoso por dois motivos comuns. Primeiro, porque o comerciante pode aceitar cartões de benefícios, mas não aceitar todas as variações de transação ou todos os tipos de mercadoria. Segundo, porque o sistema de registro da compra (como o caixa detalha os itens) pode impactar a forma como a autorização é avaliada.
Em termos simples: o cartão pode estar correto, a rede pode estar credenciada, mas a forma como o item foi lançado pode ser o gatilho da recusa.
Comparação: como decidir se o Cartão Elo Alimentação atende seu uso
A seguir, apresentamos um quadro de comparação em termos práticos. Use como checklist para alinhar expectativa e resultado.
| Critério | O que observar | Por que influencia a compra |
|---|---|---|
| Finalidade do benefício | Se o seu cartão está atrelado a alimentação | Define categorias aceitas e reduz tentativas fora da política |
| Rede credenciada | Se o estabelecimento é credenciado para esse tipo | Transações dependem do cadastro e do enquadramento do lojista |
| Classificação da compra | Como os itens são enquadrados no sistema do caixa | Itens fora do escopo podem gerar recusa ou exigirem segregação |
| Disponibilidade do saldo | Saldo/competência vigente no cartão | Insuficiência pode resultar em falha de pagamento |
| Regras do contrato | Condições estabelecidas pelo empregador/gestor | Regras podem variar, mesmo dentro do mesmo “tipo” de benefício |
Se você quiser transformar esse checklist em ação, tente montar um “mapa pessoal” do que funciona: quais mercados em sua região geralmente aceitam, quais horários são mais estáveis (às vezes o caixa está mais treinado em certos turnos), e quais tipos de itens são mais fáceis de aprovação.
Condições e requisitos mais comuns para uso
Como especialista em análise de jornadas de pagamento e benefícios, considero essencial deixar claros os requisitos operacionais. Embora o detalhamento final dependa do programa contratado, há condições que tipicamente se repetem:
- Cartão ativo e vinculador ao seu benefício (quando aplicável, com disponibilidade de saldo/competência).
- Estabelecimento credenciado para aceitar esse tipo de benefício.
- Compra dentro do escopo permitido pelo programa (alimentação conforme regras do benefício).
- Transação corretamente registrada no sistema do estabelecimento (categoria/itens).
- Conformidade com políticas do gestor (por exemplo, termos e condições do benefício).
Além dessas condições, existem “fatores práticos” que entram como barreiras eventuais, ainda que não sejam necessariamente regras do benefício. Por exemplo: problemas temporários de conexão no terminal do estabelecimento, instabilidade de comunicação bancária/operacional em determinado período, falhas momentâneas de atualização de saldo e erros de tentativa (como escolher uma forma errada de pagamento ou tentar usar o benefício em uma transação não prevista).
Esses pontos não dependem de você diretamente, mas você pode reduzir sua chance de impacto adotando um comportamento calmo e organizado. Se algo falhar, não insista repetidamente sem diagnosticar; prefira abordar o atendente e entender o status da tentativa.
Guia passo a passo para usar com confiança
Se você quer transformar o cartão em ferramenta prática de rotina, siga um fluxo simples de decisão e execução:
- Antes da compra: confirme se o saldo/competência do Cartão Elo Alimentação está disponível. Se estiver no início de um ciclo de crédito e você suspeitar de atraso, vale checar o canal oficial do programa.
- Escolha o estabelecimento: priorize locais que você já sabe (pela prática ou por confirmação) que aceitam esse tipo de benefício. Se for um lugar novo, confirme com o atendente antes de montar o carrinho grande.
- Monte o carrinho com foco: ao invés de misturar itens de escopo incerto, prefira produtos compatíveis com alimentação, reduzindo a chance de bloqueio. Uma estratégia é separar mentalmente “o que é alimentação de verdade” do que é acessório ou produto de difícil enquadramento.
- No caixa: avise quando for pagar com o cartão de alimentação e acompanhe o comportamento do terminal (aprovação, tentativa, falha). Se o caixa oferecer a possibilidade de separar por forma de pagamento, considere usar essa opção para manter a transação alinhada ao benefício.
- Se houver recusa: não insista aleatoriamente. Verifique o motivo com o estabelecimento (categoria/registro) e reavalie a composição do pagamento. Perguntas objetivas ajudam: “Esse item foi lançado em qual categoria?”, “O senhor consegue tentar de novo separando em duas transações?” (quando permitido).
- Registre aprendizados: mantenha uma lista mental ou anotada de estabelecimentos e cenários em que funciona melhor. Com o tempo, você cria previsibilidade.
Esse passo a passo pode parecer “óbvio”, mas o que costuma gerar frustração é a falta de um fluxo. Quando você tem um fluxo, você reduz o risco de “perder minutos” no caixa e evita discussões desnecessárias. E, principalmente, você aprende quais comportamentos funcionam melhor com o seu contexto.
Boas práticas de organização financeira com benefícios
Cartões de alimentação têm valor principalmente quando a pessoa consegue planejar compras compatíveis com as regras. Alguns hábitos úteis:
- Planejamento semanal: use o benefício para compras recorrentes e previsíveis. Itens comuns do dia a dia costumam ser mais fáceis de enquadrar.
- Separação de despesas: mantenha em mente o que é coberto e o que é pago por outras fontes (cartão pessoal, dinheiro, saldo geral). Isso ajuda a não montar um carrinho com itens “misturados” que você não pretendia pagar com o cartão.
- Revisão mensal: confira se o uso do cartão está coerente com a sua rotina alimentar e com o limite definido no programa.
- Antecipação de compras grandes: quando houver necessidade de compras mais extensas (por exemplo, itens para uma semana inteira), planeje as etapas e verifique se há flexibilidade para dividir pagamentos de forma permitida.
Também ajuda ter um registro do tipo “o que eu comprei e como foi o pagamento”. Não precisa ser contabilidade complexa. Pode ser apenas um lembrete mensal: “em supermercado X funcionou bem para compras de itens A e B” ou “em loja Y recusou quando tinha produto C”. Com isso, você economiza energia e evita surpresas repetidas.
Como montar o carrinho para maximizar aprovação
Uma parte importante da experiência é entender o que “dá pouco atrito” na autorização. Sem entrar em regras internas específicas que variam por programa, há uma lógica prática: itens cujo enquadramento no checkout costuma ser mais claro tendem a passar com mais facilidade. Já itens com classificação mais ambígua tendem a gerar risco.
Na prática, ao organizar o carrinho, você pode adotar uma abordagem por camadas:
- Camada 1: itens mais óbvios para alimentação (itens diretamente ligados a preparo e consumo de alimentos).
- Camada 2: itens complementares que às vezes entram com alguma variação (por exemplo, alguns produtos que dependem do cadastramento no sistema).
- Camada 3: itens de “borda” que podem ser interpretados de forma diferente por regra do programa ou por categoria fiscal do estabelecimento.
Se você tiver itens da camada 3, o melhor caminho é planejar como vai pagar. Se o cartão for o seu meio principal, pode ser mais seguro separar no pagamento (quando possível) ou deixar esses itens para outro método de pagamento. Isso não é falta de confiança: é estratégia para evitar que um item isolado comprometa a aprovação da transação inteira.
O que fazer quando o pagamento falha: diagnóstico sem estresse
Uma recusa no caixa pode gerar ansiedade, mas ela não precisa virar uma “situação dramática”. O objetivo é diagnosticar rapidamente as causas mais prováveis e agir com método.
Quando acontecer, siga uma ordem de checagem:
- Checar saldo e vigência: o cartão tem crédito disponível? A competência do mês/ciclo já está ativa? Se houver atraso, talvez a tentativa ocorra antes da atualização.
- Confirmar itens: houve algum item que você não tem certeza se está dentro do escopo do benefício? Muitas vezes um único produto “fora do padrão” pode fazer o sistema recusar.
- Questionar o enquadramento no caixa: pergunte ao atendente como os itens foram lançados. Se o sistema está registrando a compra em categoria não elegível, separar itens pode ajudar.
- Verificar se o estabelecimento é credenciado para recebimento do benefício naquele terminal/filial. Às vezes a rede existe, mas o cadastro do ponto específico pode variar.
- Registrar o ocorrido: se persistir, anote data, horário, estabelecimento e, se disponível, número da tentativa/recibo. Isso ajuda quando você precisa falar com o suporte do programa.
Além disso, um erro comum é insistir repetidamente sem mudar nada. Algumas falhas são “determinísticas” (o sistema vai recusar se a categoria estiver fora do escopo). Então, insistir sem ajustes só prolonga o problema. Quando houver recusa, mude o que é controlável: saldo, itens, separação da compra e método de pagamento.
Como separar pagamentos e reduzir problemas (quando for permitido)
Em muitas situações, a aprovação pode melhorar quando você evita que a transação contenha itens não elegíveis. O caminho mais prático é permitir que o caixa registre o pagamento em partes — por exemplo, pagar com o cartão de alimentação apenas o que está claramente no escopo, e completar o restante com outro meio.
Nem todo estabelecimento faz isso do mesmo jeito, e nem todo programa permite qualquer tipo de segmentação. Por isso, a atitude mais eficiente é conversar com o atendente antes de repetir tentativas. Uma abordagem útil é:
- Explicar rapidamente que você deseja pagar parte com o cartão de alimentação e parte com outro meio;
- Solicitar a separação no registro dos itens no checkout;
- Garantir que a categoria esteja correta para os itens cobertos pelo benefício.
Essa prática reduz fricção porque muda a lógica da transação: em vez de uma recusa “no pacote”, você transforma em fluxo controlado e compatível com o objetivo do cartão.
Regras do contrato: por que podem mudar mesmo dentro de “alimentação”
Um ponto essencial para evitar surpresas é compreender que “cartão de alimentação” não é sinônimo de “igual para todo mundo”. O empregador/gestor define o modelo do benefício e as condições, e isso pode alterar o que é permitido, quais limites existem e como a elegibilidade é aplicada.
Em alguns contratos, pode haver maior permissividade para categorias específicas. Em outros, a elegibilidade pode ser mais rígida. Também é possível que regras internas definam horários, periodicidade de crédito, necessidade de checagem de saldo e outros pontos operacionais.
Por isso, se você recebeu o cartão de um local e já usou em determinada rotina, isso não garante que tudo será idêntico ao seu novo contexto (ou mesmo a outro gestor). Quando você muda de empresa, o melhor é tratar as regras como um “novo ciclo de aprendizagem” — mesmo que pareça igual.
Estabelecimento credenciado: como confirmar na prática
Como a aceitação depende do credenciamento, existe uma estratégia prática de confirmação sem gerar constrangimento: antes de finalizar, você pode verificar com o atendente ou observar sinais no estabelecimento. Embora esses sinais variem, em geral a confiança aumenta quando:
- há comunicação visível de aceitação de cartão de benefício;
- o caixa faz esse tipo de transação com frequência (e você nota que o processo é fluido);
- outros clientes usam benefícios no mesmo local e o caixa lida com isso de forma organizada.
Quando houver dúvida real, a pergunta direta e educada costuma ser a melhor. Você pode perguntar: “Vocês aceitam cartão de alimentação Elo desse benefício?” Assim você substitui incerteza por informação e evita perder tempo montando carrinho para um pagamento que não vai passar.
Uso em supermercados, mercearias e conveniências: padrões comuns
Embora cada lugar seja diferente, há padrões de aceitação que ajudam a orientar sua expectativa.
Supermercados e mercearias normalmente oferecem a experiência mais previsível, porque o sistema de cadastro costuma estar ajustado para diversos tipos de mercadorias alimentícias. Ainda assim, quando você mistura categorias que podem ser interpretadas de forma distinta (por exemplo, itens de conveniência ou itens associados a “outro fim”), a aprovação pode oscilar dependendo da forma como o caixa lança a transação.
Redes de conveniência podem ter maior variação, porque a grade de produtos inclui itens com classificação potencialmente ambígua. Em lojas menores, é comum que a operação do caixa seja mais “flexível” ou que o sistema tenha menos padronização na categorização detalhada. Nesses casos, separar itens e confirmar previamente é ainda mais importante.
O que funciona melhor é observar o histórico e ajustar. Se você percebe que em certa conveniência o pagamento sempre falha quando você inclui determinados produtos, você aprende a regra de ouro: ou muda a composição, ou muda o método de pagamento para os itens específicos.
Saldo/competência: por que “deveria ter” às vezes não funciona
Um dos motivos mais frustrantes para o usuário é quando parece que “deveria ter saldo” e mesmo assim a tentativa falha. Isso pode ocorrer por diferentes razões operacionais, como:
- atualização do crédito ainda não concluída no sistema do cartão;
- competência do benefício ainda não vigente no momento da tentativa;
- divergência de atualização entre o canal em que você consultou e o terminal do estabelecimento;
- limites do programa aplicados de maneira temporal (por exemplo, ciclo recém-iniciado).
O melhor caminho para reduzir esse tipo de problema é planejar compra em períodos de estabilidade. Se você sabe que existe um dia específico de crédito, evite fazer tentativas muito cedo no ciclo, principalmente em estabelecimentos que não têm hábito com transações de benefício.
Quando a falha ocorrer em um momento em que você tem quase certeza de que deveria estar ativo, registre o caso e trate como um incidente: pode ser instabilidade momentânea, pode ser atualização tardia. Se precisar, fale com o suporte oficial do seu programa.
Classificação da compra: o detalhe mais “invisível” que muda tudo
Entre os fatores, a classificação da compra é um dos mais determinantes e, ao mesmo tempo, menos visíveis para o usuário. Você vê um carrinho, mas o sistema do caixa enxerga categorias e códigos internos que podem enquadrar (ou não) cada item dentro do escopo do benefício.
Isso explica por que, às vezes, duas pessoas compram itens parecidos em lojas semelhantes e uma delas tem aprovação e a outra não. Se o estabelecimento lançou um item em categoria diferente, o sistema pode avaliar a transação de maneira distinta.
Como você não controla a “classificação técnica”, o que você consegue fazer é:
- preferir itens que tenham enquadramento mais comum;
- evitar misturar categorias ambíguas em uma mesma transação;
- solicitar separação quando necessário;
- pedir ao atendente para conferir como o item está sendo registrado, especialmente se você sabe que aquele produto às vezes causa recusa.
Esse tipo de ação reduz o risco do “efeito dominó”: um item fora do escopo derruba a aprovação do conjunto.
Boas práticas para usar em compras online (quando aplicável)
Embora a maior parte das pessoas associe o benefício ao uso presencial, algumas rotinas podem ocorrer em ambiente de e-commerce ou pedidos em aplicativos, dependendo da rede credenciada e do suporte do estabelecimento.
Se você utiliza o cartão em compras online (quando houver opção), o padrão de cuidado é semelhante: você precisa confirmar que o estabelecimento realmente aceita o cartão naquele canal e que os itens do pedido são elegíveis. Em e-commerce, a “classificação” acontece no backend e pode ser afetada pela forma como o sistema do vendedor cadastra produtos.
Estratégias úteis para compras online:
- Verificar a elegibilidade do carrinho antes de finalizar (se houver informações no checkout).
- Evitar pedidos com itens muito mistos no mesmo carrinho quando você não tem certeza da elegibilidade.
- Revisar o resumo do pedido e confirmar se os itens constam como de alimentação no cadastro.
- Se falhar, testar com menos itens e observar se uma categoria específica dispara a recusa.
Quando o canal online não estiver claro, o caminho mais seguro continua sendo comprar presencialmente em locais onde você já tem referência de aprovação.
Segurança e organização: use o cartão com responsabilidade
Cartão de benefício exige um cuidado adicional por estar vinculado a um objetivo específico. Mesmo quando não há “risco de golpes” diretamente relacionado ao produto, vale reforçar boas práticas de segurança:
- Evite emprestar o cartão ou passar a terceiros. Além de poder contrariar regras do programa, isso pode gerar inconsistências e bloqueios.
- Cuide do acesso ao extrato e das informações do benefício pelo canal oficial.
- Não compartilhe dados sensíveis com pessoas não autorizadas.
- Guarde comprovantes quando necessário (principalmente se houver recusa persistente ou divergência de cobrança).
Essa organização também serve como “proteção operacional”. Se acontecer algo diferente do esperado, você terá informações para resolver mais rápido.
Como interpretar “limites” e evitar surpresas
Quando se fala em limites operacionais do benefício, é comum que as pessoas pensem apenas em “saldo disponível”. Porém, em programas de benefícios, os limites podem ter dimensões diferentes, por exemplo:
- Limites por transação (valor máximo em um pagamento) quando aplicável;
- Limites por período (consumo dentro de um ciclo de crédito);
- Restrições por tipo de mercadoria (escopo do programa).
É justamente essa combinação que evita surpresas. Se você sabe que há restrição por escopo, você não tenta “forçar” itens. Se você sabe que há limitação por transação, você planeja compras maiores com mais de uma etapa. E se há restrição por período, você organiza consumo para não “acumular expectativas” antes de crédito de fato estar disponível.
Mesmo que o usuário não tenha acesso a todos os detalhes técnicos, ele pode fazer gestão com bom senso: planejar, respeitar escopo, evitar itens duvidosos e, quando precisar, dividir o planejamento de compra.
FAQs sobre Cartão Elo Alimentação
1) O Cartão Elo Alimentação pode ser usado em qualquer lugar?
Não necessariamente. O uso depende do credenciamento do estabelecimento para aceitar esse tipo de benefício e da correta classificação da transação no sistema do caixa. Mesmo lojas do mesmo segmento podem apresentar diferenças entre filiais e configurações de cadastro.
2) Por que meu pagamento falha mesmo quando o estabelecimento parece aceitar?
As causas mais comuns incluem saldo insuficiente, competência não disponível no momento, ou a compra/itens terem classificação incompatível com o escopo do benefício. Em alguns casos, o problema está na forma como a transação foi registrada pelo estabelecimento ou em categorias cadastradas de forma diferente.
3) Quais tipos de produtos costumam gerar menos problemas?
Em geral, itens claramente associados à finalidade de alimentação e corretamente enquadrados no checkout tendem a gerar menos rejeições. Se você tiver dúvidas sobre um produto específico, o caminho mais seguro é confirmar no local antes de concluir a compra, ou preferir comprar apenas itens mais “diretos” com o cartão.
4) O saldo do Cartão Elo Alimentação dura para sempre?
Isso varia conforme o contrato do benefício e as regras do seu gestor/empregador. Alguns programas têm regras de validade ou de competência. O ideal é consultar as condições do seu benefício e o extrato disponível no canal oficial do programa, evitando suposições.
5) Posso dividir uma compra grande em mais de uma transação?
Em muitos cenários, sim, mas depende da dinâmica do estabelecimento e das regras do programa (por exemplo, se é permitida segmentação de pagamento). Se precisar, combine com o atendente antes de finalizar para evitar retrabalho.
6) Onde verificar as regras do meu Cartão Elo Alimentação?
As regras costumam estar vinculadas ao seu programa de benefício, geralmente divulgadas pelo empregador/gestor. Consulte também canais oficiais do programa para confirmar escopo, limites e condições. Se você não encontrar facilmente, pode pedir orientação ao RH/gestor do benefício, que costuma ter acesso aos materiais e termos.
7) Há requisitos do usuário para que o cartão funcione bem?
Os requisitos mais relevantes para o usuário costumam ser: manter cartão ativo, respeitar o escopo do benefício e observar saldo/competência. Além disso, escolher estabelecimentos credenciados e fazer compras coerentes com a política reduz a chance de falha. Uma atitude organizada no caixa costuma fazer muita diferença.
8) Quem fornece o benefício e como isso influencia o uso?
O empregador ou gestor do benefício define o modelo, as regras e a rede operacional. Por isso, mesmo que o “tipo” do cartão pareça semelhante entre pessoas, condições podem variar de um contrato para outro. Assim, o que funciona para um colega pode exigir ajustes para o seu caso.
9) Se eu tentar pagar com itens mistos, o cartão pode recusar por inteiro?
Dependendo de como a transação é classificada e do escopo do programa, sim. Se algum item estiver fora do enquadramento, a transação pode ser reprovada. Para reduzir esse risco, separe itens por elegibilidade quando o estabelecimento permitir e, se necessário, use outro meio de pagamento para o que não for tão claramente compatível.
10) O que devo fazer se perceber que um estabelecimento específico recusa com frequência?
O mais eficiente é registrar quais itens/carrinhos falham e tentar outra loja. Se a recusa for repetida, confirme com o atendente como eles estão lançando os produtos e se aquele terminal/filial costuma aceitar o seu tipo de cartão. Se persistir, use a rede de estabelecimentos em que você já tem histórico de aprovação e, se houver inconsistência, reporte o ocorrido ao gestor do benefício.
Fontes e referências para contexto (sem extrapolações)
Para fundamentar o contexto de cartões de benefícios e sua lógica de governança, recomenda-se consultar informações institucionais e relatórios setoriais ligados ao ecossistema de pagamentos e benefícios. Como referências de natureza regulatória e de mercado, você pode buscar materiais publicados por:
- BCB – Banco Central do Brasil (informações sobre arranjos de pagamento e diretrizes do sistema financeiro).
- Documentos públicos do governo relacionados a programas de alimentação e benefícios no Brasil, quando aplicável ao seu enquadramento.
- Relatórios do setor de pagamentos publicados por associações e consultorias reconhecidas, para entender tendências gerais do mercado.
Além dessas referências gerais, a fonte mais importante para o seu caso costuma ser o material do seu programa específico: regulamento, termos de uso e orientações de suporte do cartão/benefício, normalmente fornecidos pelo empregador/gestor.
Conclusão: o que fazer agora
Se você busca usar o Cartão Elo Alimentação com menos fricção, trate o cartão como uma solução de benefício com escopo e condições. Comece confirmando saldo/competência, priorize estabelecimentos credenciados e monte compras compatíveis com alimentação. Quando houver recusa, a melhor estratégia é diagnosticar o motivo com base nas regras do programa e na forma como o estabelecimento registrou a transação.
Com esse método, o cartão deixa de ser “mais um pagamento” e vira uma rotina previsível — algo valioso para organização do mês e para a consistência do seu planejamento alimentar. E, principalmente, você aprende a transformar o que antes parecia “surpresa” em um processo: verificar, planejar, executar e ajustar.
Próximo passo prático: escolha um estabelecimento de referência para suas compras mais recorrentes, observe quais itens têm aprovação mais estável e mantenha sempre um plano B para itens que você não tem certeza de enquadramento. Assim, o Cartão Elo Alimentação passa a trabalhar a seu favor, sem interrupções no momento mais inoportuno.
-
1

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments