Guía técnica para Ver Saldo y gestión de pagos
Esta guía explica cómo usar “Ver Saldo” y comprender movimientos de pago con rigor y criterio operativo. En términos objetivos, “Ver Saldo” suele referirse a la consulta del balance disponible y su historial; y la gestión de pagos se apoya en validaciones, conciliación y trazabilidad. Se revisan condiciones típicas, topes prácticas y preguntas frecuentes para tomar decisiones informadas.
1) Punto de partida: qué significa “Ver Saldo” y por qué importa
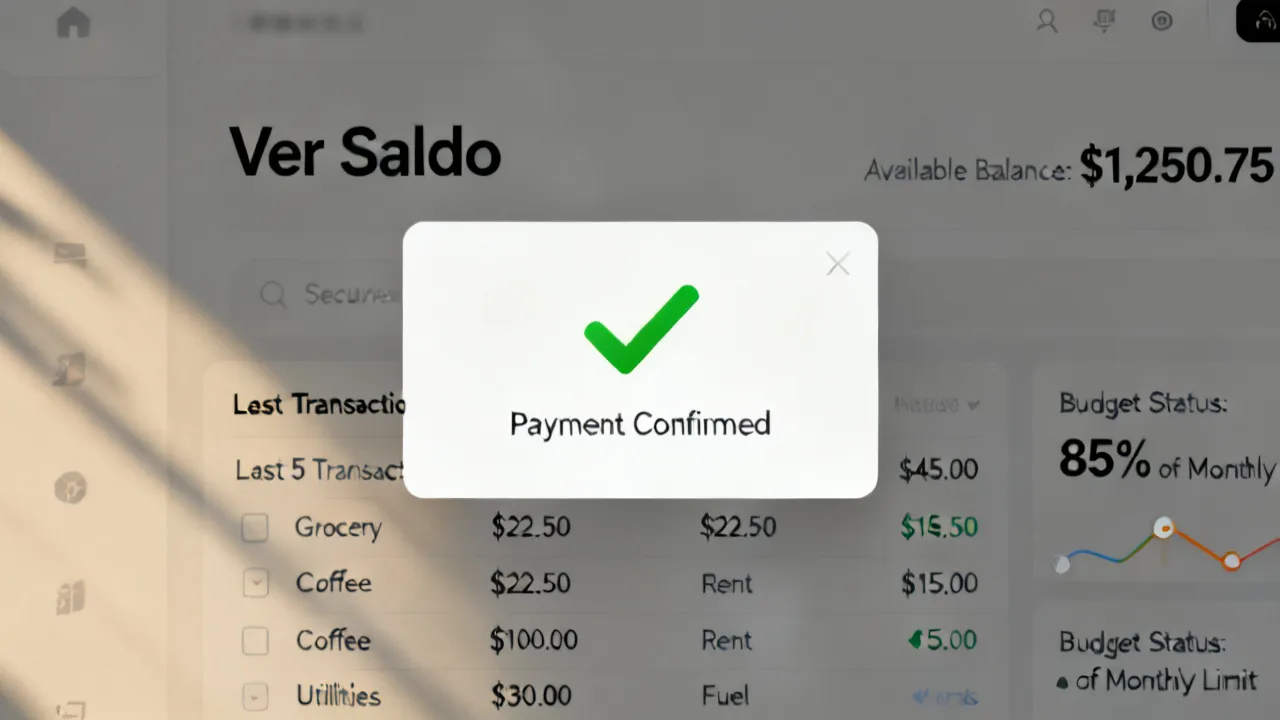
Si tu objetivo es tener control operativo sobre tu cuenta, “Ver Saldo” suele ser la función que te permite consultar el balance disponible y, según el sistema, también ver movimientos asociados (cargos, abonos, comisiones o estados de transacción). En la práctica, esta pantalla no es solo un “número”: es el lugar donde se materializa la trazabilidad entre lo que el sistema registra y lo que tú necesitas confirmar para continuar procesos de pago, compras o conciliación interna.
Desde una perspectiva de operaciones, el valor de “Ver Saldo” aparece cuando necesitas responder con precisión a preguntas como: ¿cuánto está realmente disponible?, ¿qué transacciones afectaron el balance?, ¿qué estado tiene una operación reciente?, y ¿qué diferencias existen entre “pendiente”, “confirmada” o “procesada”?
Pero la importancia de “Ver Saldo” también crece cuando el entorno se vuelve más complejo: cuentas con múltiples monedas, múltiples centros de costo, pagos recurrentes, integraciones con ERP, y flujos que pasan por autorizaciones previas antes de la liquidación final. En esos casos, “Ver Saldo” es el punto de encuentro entre la realidad operativa y el modelo de procesamiento que sigue el proveedor o el sistema contable.
Un error común (y costoso) es tratar el saldo como si fuese una verdad inmutable que siempre coincide con el dinero “real” que ya se puede usar sin restricciones. En realidad, el saldo disponible puede estar influenciado por reglas del sistema: ventanas de procesamiento, lotes de conciliación, devoluciones en cola, disputas abiertas o períodos donde las transacciones aún no se consolidan. Por eso, “Ver Saldo” importa no solo para saber “cuánto”, sino para entender qué está detrás del número.
2) Marco objetivo: “saldo”, “movimientos” y consistencia de estados
En plataformas financieras y de facturación, el saldo se suele construir a partir de eventos: entradas (por ejemplo, abonos), salidas (pagos), ajustes (reembolsos, correcciones) y comisiones. Por eso, “Ver Saldo” normalmente no actúa de forma aislada, sino conectado con un modelo de estados que define cuándo un movimiento impacta el saldo final.
Una fuente de confusión frecuente es mezclar “lo que el sistema muestra” con “lo que ya quedó asentado”. En la mayoría de entornos, las transacciones pasan por etapas (autorización, procesamiento, liquidación). Dependiendo del proveedor y la infraestructura, puede existir un desfase temporal entre la confirmación que tú ves y el impacto contable completo.
En términos prácticos, puedes pensar en el saldo como una foto del sistema en un momento dado, y en los movimientos como las películas que todavía se están reproduciendo. Algunas transacciones ya llegaron a su final (liquidadas), otras están en medio (pendientes o en proceso) y otras pueden retroceder (por ejemplo, reembolsos que anulan una salida anterior). “Ver Saldo” te da la foto; tu responsabilidad operativa es interpretar qué parte de esa película ya está completa.
Enfoque recomendado: utiliza “Ver Saldo” como un instrumento de verificación—no como una promesa absoluta en tiempo real—y complementa la consulta con el historial o los estados del movimiento relacionado. Esto no significa desconfiar del sistema; significa trabajar con el modelo real del sistema: el que existe detrás del panel.
Para un equipo de tesorería o un responsable de operaciones, esta disciplina reduce errores de coordinación con terceros, evita cierres contables basados en información incompleta y mejora la calidad de reportes. Para un equipo de compras o finanzas corporativas, también reduce el riesgo de “sobregiros operativos” o de compras ejecutadas que luego deben revertirse.
3) Cómo interpretar correctamente lo que ves al usar “Ver Saldo”
Para una lectura técnica y útil, identifica al menos cuatro capas en la pantalla:
- Saldo disponible: el importe que el sistema considera utilizable para nuevas operaciones.
- Saldo en revisión o pendiente (si aparece): movimientos que aún no impactan de forma definitiva.
- Historial / movimientos: registros con fecha, referencia y concepto del movimiento.
- Estado de la operación: si el movimiento muestra “en proceso”, “confirmado” o equivalente.
Como práctica operativa, no basta con observar una cifra: conviene contrastar la cifra con la lista de movimientos recientes, especialmente si tu intención es ejecutar un pago o verificar una conciliación interna.
Para hacerlo mejor, conviene que tu equipo adopte una rutina de lectura consistente. Por ejemplo:
- Primero verificas el saldo disponible.
- Luego observas si hay un bloqueo, “retención” o “pendiente” explícito.
- Después revisas el historial en un rango de fechas relevante (últimas 24/48 horas, o desde el corte del día).
- Finalmente, abres el detalle del movimiento (si existe) y revisas el estado.
Este orden reduce el riesgo de quedarte solo en la superficie. Además, si trabajas con conciliaciones, esta estructura te permite identificar rápidamente si el desbalance se debe a un movimiento pendiente, un ajuste, una comisión que no habías presupuestado o un reembolso que todavía no se contabiliza.
Otro punto importante: presta atención a la moneda (si el sistema soporta múltiples). Un saldo disponible puede estar en una moneda distinta al presupuesto que usas para aprobar pagos. Si el sistema hace conversión, el tipo de cambio o el momento de la conversión puede introducir diferencias.
Finalmente, observa los timestamps (fecha/hora). Cuando hay desfases, comparar horas puede explicar por qué “ayer ya debería estar reflejado” y sin embargo aparece como pendiente. El tiempo no es un detalle menor: es el elemento que vincula el modelo operativo del proveedor con tu calendario de cierre.
4) Integración con pagos: del “verificación” al “ejecución”
Cuando el flujo incluye pagos—por ejemplo, compras, transferencias o pagos a proveedores—la consulta “Ver Saldo” suele ser el paso previo para evitar fallos por fondos insuficientes o por restricciones de estado. En términos de riesgo operativo, la intención es reducir:
- Rechazos por disponibilidad insuficiente.
- Errores de conciliación (asumir que un movimiento ya liquidó).
- Dependencias no contempladas (por ejemplo, límites, validaciones o confirmaciones adicionales).
Desde la óptica de un especialista en operaciones, la clave está en que el “saldo” y el “estado del pago” se gestionan con criterios consistentes. Si una transacción aparece como pendiente, es razonable tratarla como “aún no liquidada” hasta que el sistema indique lo contrario.
En entornos reales, a menudo sucede esto: el equipo ve que “hay saldo suficiente” y ejecuta un pago. El pago se crea y se envía, pero luego el proveedor confirma que una parte del saldo se encontraba bloqueada por una operación pendiente o su liquidación aún no se completó. Resultado: el pago puede quedar fallido, o puede entrar en un estado intermedio que requiere intervención.
Por eso, la consulta “Ver Saldo” funciona como un “semáforo” previo, pero debe ir acompañada de un “control de semáforo secundario” basado en los movimientos del periodo.
Ejemplos de situaciones donde “verificación” y “ejecución” no deben separarse en el tiempo:
- Pagos programados: si hay pagos programados para el mismo día, puede que el saldo disponible no refleje el conjunto completo todavía.
- Devoluciones recientes: una devolución puede aumentar el saldo, pero solo tras un procesamiento; antes puede no contar como disponibilidad real.
- Comisiones inesperadas: algunos sistemas deducen comisiones en el momento de confirmación del movimiento, no al inicio.
- Retenciones por fraude o validación: pueden bloquear saldos temporalmente.
Con esto, la recomendación es que cada pago que ejecutas quede “anclado” a una verificación previa: saldo, estado de pendientes relevantes y referencia de la consulta (fecha/hora). Es una forma de convertir una consulta informal en un control operable.
5) Criterios para tomar decisiones basadas en la consulta
Antes de proceder con una operación, adopta una lógica de decisión basada en condiciones observables:
- Si el saldo disponible cubre el importe total y el tipo de movimiento es compatible, es más probable que la operación avance sin rechazos.
- Si parte del importe proviene de movimientos pendientes, asume que puede existir diferencia entre disponibilidad mostrada y liquidación futura.
- Si el historial muestra ajustes recientes (correcciones o reembolsos), revisa su impacto antes de fijar presupuestos.
Este enfoque reduce fricción, topa la calidad de la conciliación y evita suposiciones.
Para dar más solidez, puedes convertir estos criterios en un “árbol de decisión” simple, aplicado en el momento de la operación:
- Pregunta 1: ¿El saldo disponible es mayor o igual al importe a pagar?
- Pregunta 2: ¿Existen movimientos pendientes que estén “relacionados” (mismo periodo, misma referencia o misma categoría)?
- Pregunta 3: ¿Hay cambios recientes (ajustes, comisiones o reembolsos) que puedan impactar antes de ejecutar o de que el pago se liquide?
- Pregunta 4: ¿El estado del movimiento objetivo es estable o está en transición?
A partir de esas respuestas, decides: avanzar, esperar actualización, ejecutar un pago parcial, o solicitar intervención (por ejemplo, si el movimiento está bloqueado o requiere soporte).
Una recomendación adicional—especialmente útil cuando el volumen de operaciones es alto—es incorporar un margen de seguridad. Si el sistema suele presentar retenciones o latencia de liquidación, reservar un porcentaje o monto fijo reduce el riesgo de que una transacción posterior invalide tu cálculo de “disponibilidad” para el instante de ejecución.
6) Tabla comparativa (requisitos, fuentes y condiciones)
A continuación, se presenta una comparación organizada para ayudarte a decidir cómo proceder según el tipo de consulta y el estado típico de la información. No incluye enlaces.
| Escenario | Qué suele mostrar “Ver Saldo” | Condiciones/requisitos frecuentes | Fuente de referencia (tipo) | Recomendación operativa |
|---|---|---|---|---|
| Consulta estándar de balance | Saldo disponible y, a veces, resumen de movimientos | Acceso a cuenta, credenciales vigentes, permisos de consulta | Documentación oficial del proveedor / panel de ayuda | Registrar saldo y fecha/hora de consulta para trazabilidad interna |
| Ver movimientos recientes | Historial con referencias y conceptos | Disponibilidad de historial, coherencia de referencias, rango de fechas | Centro de soporte del proveedor y términos del servicio | Contrastar cada movimiento con su estado y su efecto en el saldo |
| Transacción en proceso | Estados tipo pendiente/en procesamiento (según el sistema) | Tiempo de procesamiento variable, conciliación por lotes o por etapas | Guías de estados y gestión de disputas/reclamaciones | No asumir liquidación hasta cambio de estado en el historial |
| Conciliación interna | Balance que refleja eventos ya asentados | Definición de política contable interna, mapeo de conceptos y referencias | Normativa y práctica contable local / políticas internas | Usar “Ver Saldo” como evidencia y enlazar movimientos a asientos internos |
| Control de presupuesto para pagos | Saldo disponible usado para estimar capacidad de pago | Considerar comisiones, límites y tiempos de liquidación | Documentación de tarifas y reglas de disponibilidad | Incluir un margen de seguridad si hay movimientos en revisión |
7) Guía paso a paso: cómo usar “Ver Saldo” para controlar pagos
En esta sección, presento un método práctico y verificable. Está pensado para lectores que necesitan rigor: operaciones, administración o finanzas.
Paso 1: Verifica que estás consultando el “saldo correcto”
Antes de tomar decisiones, confirma que la pantalla corresponde a la cuenta correcta y al periodo o contexto adecuado (si existe). El error más común es operar con información de otra entidad/moneda o con un estado no comparables.
En organizaciones con múltiples cuentas (por ejemplo, cuentas corporativas, cuentas de tesorería, cuentas bancarias por filial o subcuentas), “Ver Saldo” puede variar. Incluso cuando el sistema parece unificado, puede que existan filtros de entidad, proyecto, centro de costo o región. Tu primer control es validar el contexto.
Para hacerlo operativo, puedes usar un checklist mínimo:
- Nombre o identificador de la cuenta.
- Moneda del saldo mostrado.
- Fecha/hora del sistema o timestamp visible.
- Filtro aplicado (si existe): departamento, cuenta bancaria, tipo de movimiento.
Este paso evita errores que no se “arreglan” luego en conciliación. Un pago ejecutado con el saldo incorrecto suele generar reclamos, reintentos y seguimiento manual.
Paso 2: Identifica el desglose entre disponible y movimientos
Usa el componente de “Ver Saldo” para distinguir el saldo utilizable del saldo afectado por transacciones recientes aún no asentadas. Si el sistema no lo separa, revisa el historial para ubicar qué movimientos están “en proceso”.
En sistemas bien diseñados, el desglose es claro: “Disponible”, “Bloqueado” o “Pendiente”. En sistemas menos explícitos, el equipo debe inferirlo. Por eso, la disciplina es cruzar cifra con movimientos: si observas un abono o un cargo reciente que aún no se refleja de forma “estable”, probablemente esté en una etapa intermedia.
Consejo de interpretación: cuando el sistema no separa, usa un criterio temporal. Por ejemplo, si un movimiento ocurrió dentro de las últimas horas y el saldo parece “inestable”, consérvalo como potencialmente pendiente hasta que el estado del movimiento cambie.
Paso 3: Localiza el movimiento que te preocupa
Si estás evaluando un pago particular, busca el movimiento por referencia o por fecha. La consulta debe permitirte confirmar:
- importe
- concepto
- estado
- fecha/hora aproximada
Este paso es clave en conciliaciones: sin localizar el movimiento, el saldo es un dato abstracto. Localizar implica encontrar la “línea” en el historial que explica el cambio de saldo.
Para acelerar, los equipos suelen usar patrones de búsqueda:
- Referencia interna del sistema (ID de operación, número de transacción).
- Referencia externa (número de pedido, factura, recibo).
- Rango de fechas (ej. “desde ayer 00:00 a hoy 12:00”).
- Concepto o etiqueta (ej. “pago proveedor”, “comisión”, “reembolso”).
Si tu sistema permite exportar o descargar movimientos, también puedes incorporar el hábito de archivar el extracto a nivel de auditoría interna. No necesitas hacerlo siempre; lo útil es cuando hay discrepancias o cuando el pago es crítico.
Paso 4: Interpreta el estado con criterio operativo
Cuando un pago aparece como pendiente o similar, trátalo como “todavía no liquidado”. La liquidación puede ocurrir después de la autorización. Este principio es esencial para evitar conciliaciones incorrectas.
Los estados suelen tener nombres distintos según el proveedor, pero conceptualmente se agrupan así:
- Creado / Autorizado: existe la intención, pero el impacto definitivo en saldo puede no estar garantizado.
- Procesando: el sistema está trabajando; puede haber validaciones, enrutamiento o confirmaciones.
- Confirmado / Liquidado: el impacto en saldo es definitivo (o al menos “cerrado” a nivel de la plataforma).
- Fallido / Rechazado: no debería impactar de forma final; si impactó temporalmente, luego corrige.
- Reversado / Reembolsado: puede anular total o parcialmente una operación anterior.
Tu criterio operativo debe ser estable: si el estado no indica liquidación final, no asumas que el dinero está “libre”. Esto es especialmente importante en pagos grandes o en pagos múltiples programados en un corto intervalo.
Paso 5: Decide el siguiente paso según disponibilidad real
Si el saldo disponible cubre el importe total y el estado de los movimientos asociados es estable, puedes avanzar con la operación. Si no, ajusta el plan: espera actualización de estados, redistribuye pagos o revisa la causa del pendiente.
En la práctica, “ajustar el plan” puede significar varias acciones, según el contexto:
- Esperar: si el estado pendiente suele resolverse en minutos/horas y el pago tiene flexibilidad.
- Pago parcial: si tu operación permite dividir montos y quieres minimizar el riesgo.
- Reintento controlado: si el proveedor falla por estados transitorios (por ejemplo, “procesando”).
- Escalamiento a soporte: si el estado permanece indefinidamente o aparece como “anómalo” respecto a la política del proveedor.
Una buena práctica es que la decisión quede documentada: “se ejecutó porque el saldo disponible cubre el total y el movimiento está confirmado”, o “se pospuso porque el movimiento X está pendiente y podría revertirse”. Esa claridad reduce la fricción interna cuando surgen discrepancias más adelante.
Paso 6: Documenta la consulta (evidencia interna)
Para topar consistencia, guarda la fecha/hora de la consulta y el conjunto de movimientos considerados. Esto ayuda cuando se requiere soporte, auditoría interna o revisión de discrepancias.
La evidencia interna puede incluir:
- captura o export de la pantalla de saldo (cuando sea necesario)
- lista de movimientos (IDs, referencias, importes, estados)
- hora exacta de consulta
- quién realizó la consulta y bajo qué autorización
Esto no es solo “burocracia”: es una forma de proteger al equipo y a la organización. Si más adelante un pago se discute, la evidencia permite reconstruir el razonamiento operativo y el estado del sistema en el momento de la decisión.
8) Consideraciones de seguridad y cumplimiento (sin dramatismos, con enfoque real)
La función Ver Saldo suele estar protegida por controles de acceso. A nivel práctico:
- Evita compartir capturas o datos completos con terceros no autorizados.
- Opera desde entornos confiables y con sesiones protegidas.
- Si detectas anomalías (cifras inesperadas, movimientos no reconocidos), usa los canales de soporte del proveedor siguiendo su procedimiento de reclamación.
Este enfoque es coherente con buenas prácticas de seguridad y con los modelos de responsabilidad habituales en servicios financieros y plataformas transaccionales.
Además, desde un punto de vista de cumplimiento, conviene respetar la segregación de funciones. Por ejemplo:
- La persona que consulta saldo (verificación) no debería ser necesariamente quien aprueba y ejecuta pagos (operación), si tu política interna lo contempla.
- El acceso al panel de movimientos debe limitarse al personal con necesidad de conocer.
- Las credenciales no deben compartirse entre turnos o equipos.
También es importante cuidar el almacenamiento de evidencia. Si guardas capturas o exports, define dónde se almacenan, quién tiene permisos y cómo se retienen según políticas de auditoría. Esto reduce riesgo de exposición de información sensible.
Finalmente, si detectas un movimiento que no reconoces, evita “resolver” fuera del flujo oficial. Por ejemplo, no intentes reintentar transacciones desde interfaces alternativas no autorizadas. Sigue el procedimiento de reclamación o soporte. Esto mantiene la trazabilidad y reduce la probabilidad de agravar una situación.
9) Perspectiva de experto: por qué “Ver Saldo” es más que una consulta
Desde la mirada de un especialista en operaciones financieras, “Ver Saldo” cumple un rol de control y gobernanza. En entornos con múltiples flujos (pagos recurrentes, provisiones, conciliaciones por lotes), el saldo es el resultado visible de un conjunto de reglas. Por eso, el verdadero valor está en cómo interpretas los estados y cómo conectas la pantalla con:
- tu calendario de pagos
- tus políticas internas de validación
- los registros contables o de tesorería
- la trazabilidad de movimientos
El “dato” por sí solo no resuelve problemas: la resolución ocurre al analizar el porqué de cada movimiento y su estado. Esa es la diferencia entre consultar por inercia y gestionar con precisión.
Un equipo maduro suele usar “Ver Saldo” como gatillo para procesos adicionales. Por ejemplo:
- Si el saldo cae por debajo de umbral, se activa revisión de pagos programados o se detiene ejecución de ciertas categorías.
- Si aparecen movimientos pendientes fuera de patrón (por ejemplo, muchos en un corto periodo), se revisan colas, fallos de validación o incidencias del proveedor.
- Si se detectan ajustes recurrentes (comisiones o reversos), se actualiza el modelo de presupuesto.
Incluso en organizaciones pequeñas, adoptar un enfoque de control mejora la disciplina. “Ver Saldo” no es un recurso aislado; es parte de una cadena de decisiones.
Desde la perspectiva de gestión de riesgos, el punto crítico es la latencia entre autorización y liquidación. Si tu organización opera con calendarios estrictos (cierres diarios, pagos con fechas fijas), esa latencia determina si debes ejecutar con “saldo disponible” o con “saldo final esperado”. En sistemas donde “saldo final esperado” no existe como campo, la estimación se construye con el historial y la tasa de resolución de pendientes.
Por eso, el experto no solo mira el saldo: mira la estructura del flujo. ¿Cuánto tarda en confirmarse una operación? ¿Qué porcentaje de pendientes se revierte? ¿Qué categorías de transacciones generan más bloqueos? Con esas respuestas, “Ver Saldo” se vuelve una herramienta predictiva en lugar de meramente descriptiva.
10) Fuentes y referencias para sustentar el enfoque (objetivas y verificables)
Cuando se habla de estados de pago, conciliación y consistencia de transacciones, los conceptos operan bajo modelos ampliamente documentados en la industria. Como marco general de consulta para prácticas de pago y modelos de procesamiento, suelen ser relevantes:
- Guías y términos oficiales del proveedor (estados, disponibilidad, tiempos de procesamiento, devoluciones/reembolsos).
- Documentación normativa asociada a servicios de pago y protección del usuario (cuando aplique en tu jurisdicción).
- Publicaciones de organismos y reguladores sobre infraestructuras de pago y buenas prácticas de seguridad.
Si deseas, puedo ayudarte a adaptar esta guía a la documentación específica del proveedor que uses, para que tu interpretación de “Ver Saldo” coincida con su lógica de estados y políticas de disponibilidad.
Además de lo anterior, es útil mantener un “diccionario interno” de estados. Aunque el proveedor use etiquetas específicas, tu organización puede mapearlas a categorías operativas comunes, por ejemplo:
- Pendiente (no definitivo)
- En proceso (intermedio)
- Confirmado/Liquidado (definitivo)
- Reversado (anulación)
- Fallido/Rechazado (no concretado)
Este mapeo permite que distintos equipos interpreten de forma consistente la información del panel.
11) FAQs sobre “Ver Saldo” y gestión de pagos
¿“Ver Saldo” muestra el dinero que puedo gastar inmediatamente?
Normalmente muestra el saldo disponible. Sin embargo, si existen movimientos pendientes o en proceso, puede haber diferencias frente a liquidación definitiva. La recomendación es verificar el historial y el estado de transacciones recientes antes de asumir uso rápido.
En algunos sistemas, el “disponible” es una estimación sujeta a retenciones temporales. Por ello, si vas a ejecutar pagos de alta criticidad, valida también que no haya un componente “bloqueado” o “retenido” asociado al saldo.
¿Por qué un pago puede aparecer como pendiente aunque “Ver Saldo” no cambie?
Porque el impacto del pago en el saldo puede depender de la etapa de procesamiento (autorización vs. liquidación). En esos casos, “Ver Saldo” puede reflejar disponibilidad solo cuando el movimiento esté asentado según el flujo del sistema.
También puede suceder que el saldo no cambie “visible” porque el cargo se refleja en el momento de confirmación definitiva, no al crear el movimiento. La clave aquí es no interpretar el saldo como un indicador único, sino conectar el saldo con el estado del movimiento.
¿Qué hago si veo un movimiento que no reconozco?
Primero documenta la consulta: fecha/hora, concepto y referencia del movimiento. Luego sigue el procedimiento de revisión o reclamación del proveedor. Evita intentar “soluciones” fuera del flujo oficial, ya que puede complicar la trazabilidad.
En entornos con controles internos, también conviene escalar a tu responsable de cumplimiento o a tesorería central, dependiendo del tipo de movimiento. Si el movimiento no se alinea con el calendario o con categorías esperadas, conviene tratarlo como incidente hasta verificar.
¿Cada vez que consulte “Ver Saldo” debo esperar que todo esté actualizado?
Idealmente, sí: consulta en el momento en que necesitas tomar una decisión. No obstante, puede existir latencia operativa por lotes o integraciones. Por eso conviene revisar estados y, si hay discrepancias, usar la trazabilidad por referencia.
Para mayor consistencia, algunas organizaciones establecen reglas: por ejemplo, “para decisiones de pagos del día, consultar saldo después de X horas del último lote” o “no ejecutar pagos si hay confirmaciones pendientes sin fecha razonable de resolución”.
¿Puedo usar el saldo para conciliar pagos con proveedores?
Suele ser posible, pero con matices. El saldo es un resultado del sistema; para conciliar con precisión, enlaza cada movimiento con su referencia, concepto y estado. Si tu proveedor maneja etapas (confirmación diferida), considera los tiempos y criterios documentados.
La conciliación no es solo comprobar que “el saldo coincide”: es entender que cada proveedor puede manejar su propio calendario de recepción y reconocimiento. Por eso, la herramienta operativa correcta es el enlace entre movimiento y evento contable, no solamente la cifra global.
¿Las “comisiones” y ajustes aparecen en “Ver Saldo”?
En muchos sistemas, sí: las comisiones se reflejan como movimientos que afectan el saldo. Para evitar errores, revisa el historial y la clasificación de los movimientos que modifican la disponibilidad.
De forma adicional, algunas comisiones no se ven como “línea separada” en la pantalla principal y aparecen únicamente en el detalle del movimiento. Si concilias con proveedores o presupuestos, asegúrate de revisar el detalle completo.
¿Cómo evito equivocarme al interpretar el historial desde “Ver Saldo”?
Trata el historial como una línea de tiempo: ordena por fecha, identifica estados, y relaciona cada movimiento con la operación que motivó tu consulta. Para gestión interna, registra también la hora de consulta y el conjunto de referencias revisadas.
Un método práctico es agrupar por categorías: cargos, abonos, ajustes, comisiones y reembolsos. Así reduces el ruido visual y logras ver rápidamente qué tipo de movimiento está “moviendo el saldo” en el periodo.
12) Cierre: enfoque recomendado para usar “Ver Saldo” con criterio
“Ver Saldo” es una herramienta de verificación que, usada con criterio, topa la calidad de la gestión de pagos y la conciliación. La diferencia entre un control eficaz y una simple consulta está en cómo interpretas los estados, cómo contrastas el saldo disponible con el historial y cómo documentas la evidencia para decisiones operativas.
Si me indicas el entorno o proveedor (y el tipo de pagos que gestionas), puedo ayudarte a convertir esta guía en un procedimiento todavía más específico: con políticas internas, checklist de estados y un flujo de conciliación alineado con la lógica del sistema.
Para cerrar de manera operativa, considera estas tres máximas: consulta en el momento de decidir, interpreta por estado y referencia, y documenta como si mañana tuvieras que explicar tu criterio. Con eso, “Ver Saldo” deja de ser una pantalla y se convierte en un mecanismo de control real, repetible y verificable dentro de tu proceso.
-
1

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments